Wenn es um Geldanlage geht, höre ich immer wieder zwei Argumente, warum Menschen ihr Geld jetzt gerade nicht investieren:
Beides klingt auf den ersten Blick vernünftig – doch genau dieses Warten kostet Anlegern oft richtig viel Geld.
Nur 1 Jahr später begonnen, also 29 Jahre lang 100 € investiert, bringt ca. 112.000 €
Denn auf lange Sicht, mit einem Anlagehorizont von 10, 20 oder sogar 30 Jahren, spielt es kaum eine Rolle, ob man bei etwas höheren oder niedrigeren Kursen eingestiegen ist. Wichtig ist, dass man überhaupt einsteigt.
Hierzu ein kleines Rechenbeispiel: Wer 30 Jahre lang 100 Euro pro Monat bei einer durchschnittlichen Rendite von 8% investiert, kommt auf ca. 122.000 Euro (nach Steuern und inflationsbereinigt).
=> also etwa 10.000 € weniger
Bei einer Sparrate von 300 € beträgt der Unterschied sogar fast 29.000 €, nur weil wir ein Jahr später mit dem Investieren begonnen haben.
Monatliche Sparrate
Laufzeit
Endwert (8% p.a.)
Unterschied
100,00 €
30 Jahre
122.000 €
-
100,00 €
29 Jahre
112.000 €
-10.000,00 €
300,00 €
30 Jahre
ca. 366.000 €
-
300,00 €
29 Jahre
337.000 €
-29.000,00 €
Der Grund liegt im Zinseszinseffekt: Durch die exponentielle Entwicklung entstehen die größten Renditen erst am Ende der Laufzeit.
Fazit: Zögern ist oft teurer als jede Marktkorrektur. Oder, wie es André Kostolany formulierte:
"Kurzfristig ist es riskant, in Aktien zu investieren. Langfristig ist es riskant, nicht in Aktien zu investieren."
Der beste Zeitpunkt zum Investieren war gestern – der zweitbeste ist heute!
In diesem Sinne: Bleibt neugierig und vor allem – investiert!
Jürgen Fiebig
Staatliche Zuschüsse sichern! Oder 42 % Steuerersparnis – investiere nur 174 €, profitiere von 300 €!
Solche Werbeversprechen begegnen mir regelmäßig. Und ja, sie klingen attraktiv. Doch ein genauer Blick lohnt sich.
Wenn in Deutschland mit staatlicher Förderung oder Steuervorteilen bei der Geldanlage geworben wird, handelt es sich üblicherweise nicht um einen normalen ETF-Sparplan. Stattdessen sind es Versicherungslösungen – Rürup, Riester, betriebliche Altersvorsorge oder fondsgebundene Rentenversicherungen.
Eine reine Anlage in ETFs ohne Versicherungsmantel erhält in Deutschland keine direkte staatliche Förderung. Deshalb wird in der Werbung oft lieber von „steueroptimiertem ETF-Sparplan" gesprochen – das klingt moderner als „Rentenversicherung".
Diese Produkte haben es kostentechnisch oft in sich:
Das summiert sich über die Jahre erheblich. Die Verbraucherzentrale Baden-Württemberg schreibt: „Es braucht viele Jahre, selbst bei guten Börsenphasen oft über zehn Jahre, bis das Vertragsguthaben die eingezahlten Beiträge übersteigt.
„Was die hohen Kosten für Abschluss- und Vertriebskosten, und laufende Kosten für Verwaltung angeht, gilt in ähnlichem Ausmaß auch für diverse Bank- und Versicherungsprodukte wie aktiv gemanagte Fonds.
Hier ein Beispiel von FINANZTIP: „Eine Fondspolice der WWK, die bei 5 % Kapitalmarktrendite 5,68 % Kosten pro Jahr verlangt. Da bleibt schlicht nichts übrig. Rechnet man dann noch die Inflation dazu, hat man sogar Verlust gemacht.
Steuervorteil mit Haken
Du sparst heute Steuern – zahlst aber später bei der Auszahlung. Und zwar oft auf die komplette Rente, nicht nur auf Gewinne wie bei selbst verwalteten Wertpapieren.
Bei Produkten mit Garantien wird's noch enger: Ein Teil deines Kapitals muss in renditeschwache „sichere" Anlagen fließen – das drückt die Gesamtrendite zusätzlich.
Meine Überzeugung:
Die wichtigste Frage ist: Was bleibt nach allen Kosten und Steuern wirklich für dich übrig?
Wer kann, sollte seine Geldanlage selbst in die Hand nehmen. Du behältst die Kontrolle, die Kosten sind transparent, und der Zugriff auf dein Vermögen bleibt in deinen Händen. Und nein, das ist kein Hexenwerk – versprochen!
Übrigens: Der beste Zeitpunkt zum Investieren war gestern, der zweitbeste ist jetzt.
In diesem Sinne: Viel Erfolg und bleibt neugierig!
Vielleicht ist es dem einen oder anderen schon aufgefallen: Die US-Indizes wie der Dow Jones oder S&P 500 notieren nahe ihrer bisherigen Höchststände oder haben sogar ein neues All Time High erreicht.
👉 Nur in den eigenen Depots – zumindest bei den US-Werten – spürt man davon häufig wenig.
Das liegt an einem simplen Grund: Der schwache Dollar frisst einen erheblichen Teil der Rendite in den auf Euro laufenden Depots auf.
💡 Warum ist das so?
Wenn der Dollar an Wert verliert, werden auch die US-Aktien im Euro-Depot weniger wert – weil dein Depot eben in Euro geführt wird. Deshalb sinken die Kurse aus Euro-Sicht.
Muss man sich deshalb Sorgen machen?
Nein. Nicht der schwache Dollar an sich ist das Problem, sondern nur dessen kurzfristige Abwertung. ➡️ Bleibt der Dollar auf dem neuen Niveau stabil, passiert danach erstmal nichts mehr. ➡️ Steigt der Dollar wieder, bekommen deine US-Werte sogar zusätzlichen Schub.
📊 Zwei konkrete Beispiele:
🟠 McDonald’s-Aktie (letzte 6 Monate):
🟠 Mastercard-Aktie (letzte 6 Monate):
🔎 Was heißt das für Anleger?
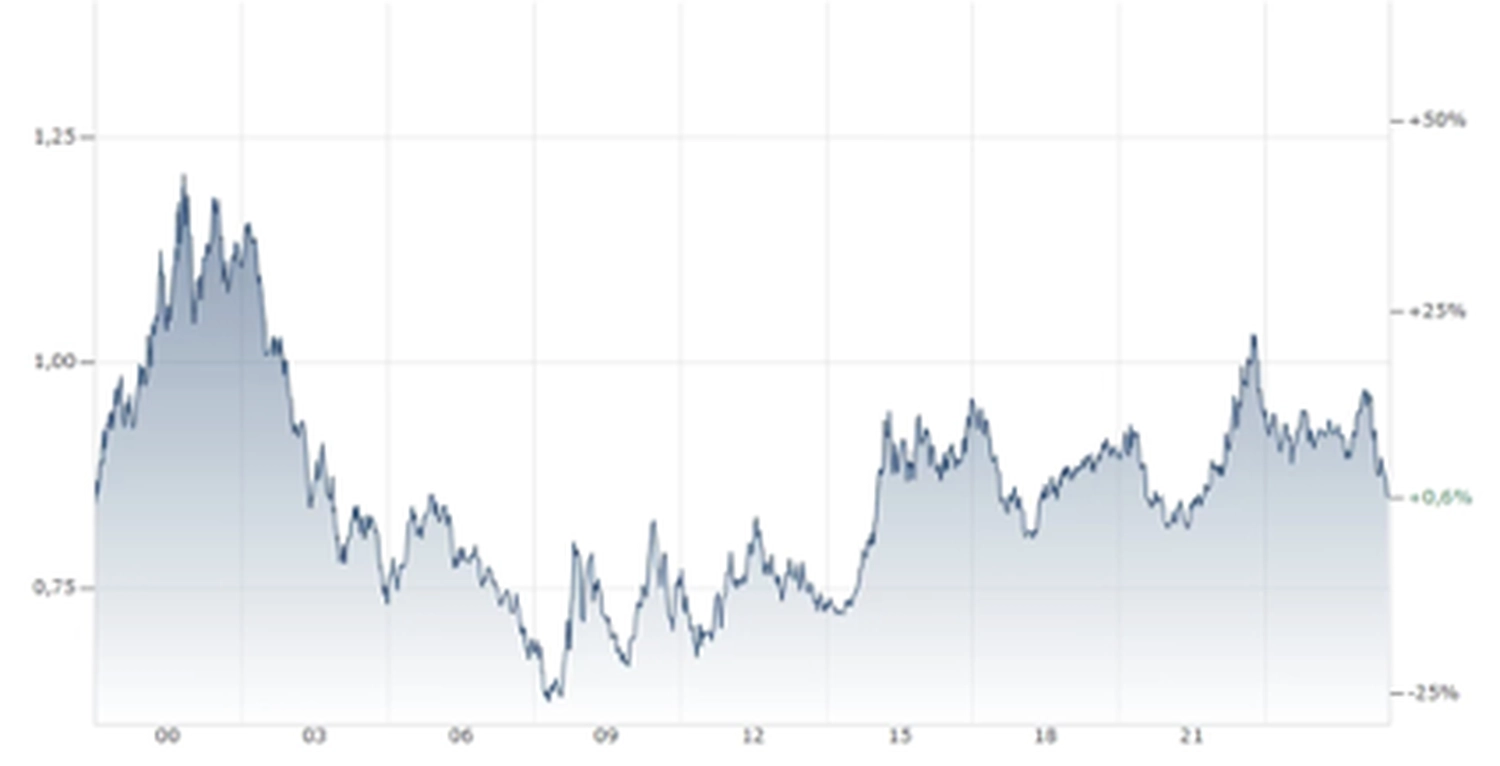
Wechselkursschwankungen sind nichts Neues. Mal profitieren wir von einem starken Dollar, mal kostet er uns ein paar Prozentpunkte Rendite. Auf lange Sicht gleichen sich diese Schwankungen aber meist aus – wie ein Blick auf die langfristige Dollar-Entwicklung zeigt.
Langfristige Entwicklung des US-Dollars:
Horst von Buttlar (Chefredakteur WirtschaftsWoche) bringt es gut auf den Punkt:
„Wechselkurse sind nicht mehr und nicht weniger als ein zusätzlicher Einflussfaktor.“
✅ Mein Fazit nach über 20 Jahren Börsenerfahrung:
Krisen, Marktkorrekturen, Währungseffekte – es wird sie immer geben. Der Börsenalltag kennt zahlreiche Krisen, und doch geht es langfristig nach oben!
Wer Ruhe bewahrt, an seiner Strategie festhält und die niedrigen Kurse vielleicht sogar für Zukäufe nutzt, erreicht das, woran viele scheitern – langfristiger Vermögensaufbau. Gelassenheit, Vertrauen und Geduld – das sind die wahren Erfolgsfaktoren an der Börse.
In diesem Sinne: Viel Erfolg und bleibt neugierig! 🚀
Jürgen Fiebig